2024-2030年中国钢压延加工行业市场发展现状及前景趋势分析报告
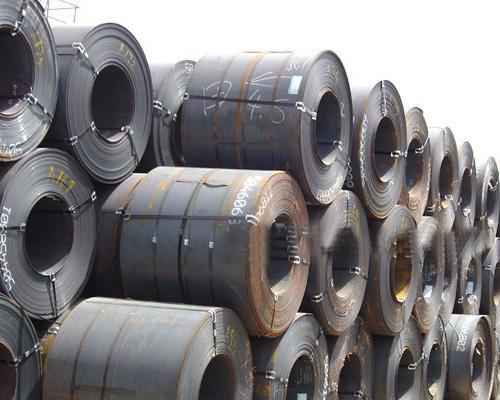
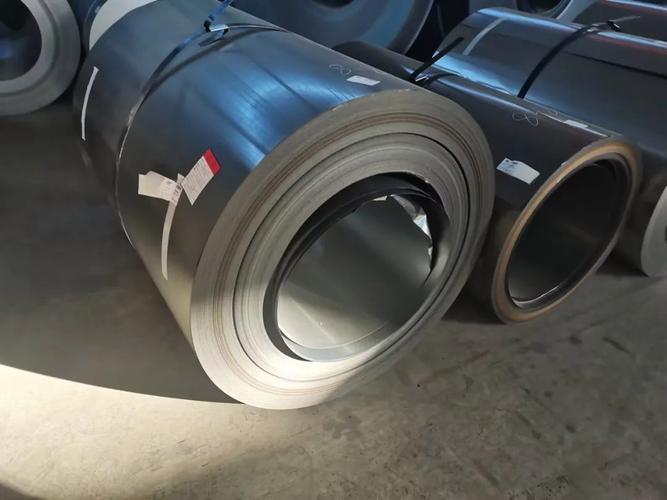
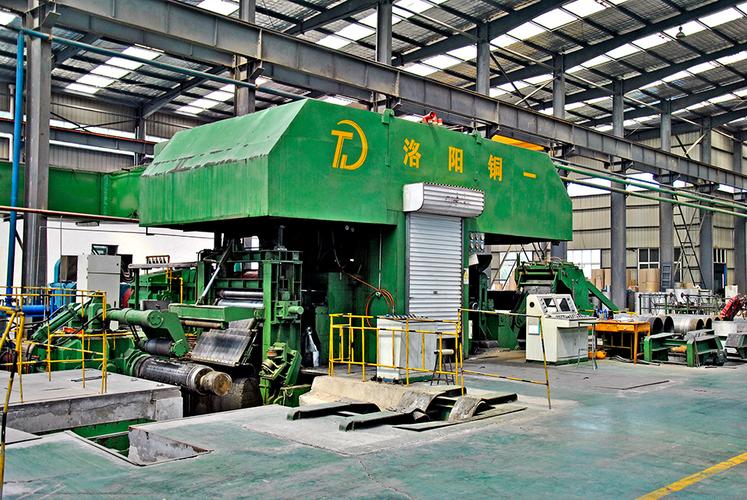
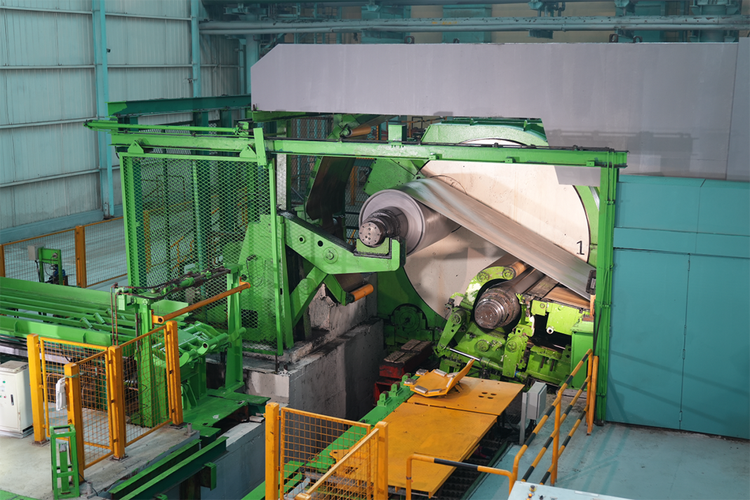
一、行业概述\n钢压延加工是指通过轧制、锻造、挤压等塑性加工方式,将钢坯加工成板材、型材、管材、线材等各类钢材产品的过程,是钢铁产业链中承上启下的关键环节,直接决定钢材产品的品种、规格与质量。按工艺可分为热轧与冷轧,按产品形态可涵盖板带、型钢、棒线材、管材等门类,下游广泛应用于建筑、机械制造、汽车、家电、能源化工、船舶与轨道交通等领域。2024—2030年,在供给侧结构性改革深化、绿色低碳转型加速与高端制造需求拉动的多重背景下,中国钢压延加工行业正由规模扩张阶段转向质量效益与结构优化并重的新阶段。\n\n二、2024年市场发展现状\n(一)供给端:总量高位运行,结构持续优化\n2024年,中国粗钢产量保持在10亿吨左右的平台水平,钢压延加工行业产能利用率总体处于合理区间,但呈现明显的结构性分化。热轧板卷、螺纹钢等传统品种受房地产投资收缩影响,开工率与价格承压;冷轧板、镀锌板、高牌号无取向硅钢、汽车用高强钢、海洋工程用钢等高端品种需求相对坚挺。宝武、鞍钢、河钢、沙钢等头部企业继续推进产能置换和装备升级,先进短流程与连铸连轧、薄板坯连铸连轧(CSP)、无头轧制等工艺渗透率提升,行业集中度(CR10)稳中有升。\n(二)需求端:建筑需求弱化,制造业需求分化\n2024年国内钢材消费呈“建筑降、制造稳、出口增”格局。房地产新开工面积持续低位,拖累螺纹钢、线材等建筑钢材消费;制造业中,汽车(尤其新能源汽车)、家电、船舶、工程机械、能源电力(风电、光伏支架、特高压)等领域用钢保持增长;钢材出口在价格优势与国际产能格局下维持较高水平,但面临贸易摩擦与反倾销压力。整体看,板带材消费占比继续提升,长材消费占比下降,品种结构向高附加值方向迁移。\n(三)价格与效益:成本高企、盈利承压、分化明显\n2024年铁矿石、焦煤焦炭等原燃料价格中枢虽有波动但整体偏高,钢厂成本压力较大,行业利润处于历史低位区间。热轧、螺纹等长流程普碳品种毛利微薄甚至阶段性亏损,而冷轧、涂镀、电工钢、高端无缝管等品种价差与盈利相对稳定。行业效益呈现“头部企业好于中小企业、高端品种好于普通品种、沿海沿江好于内陆”的分化特征。\n\n三、主要驱动因素\n1. 政策驱动:《钢铁行业产能置换实施办法》持续收紧,粗钢产量调控常态化常态化,“双碳”目标推动超低排放改造与极致能效工程,倒逼落后与低效产能退出,利好合规先进产能。\n2. 下游升级驱动:新能源汽车轻量化带动高强钢、铝合金及高牌号硅钢需求;造船周期上行、风电光伏装机和特高压建设拉动中厚板、耐候钢、电工钢需求;家电以旧换新与出口需求支撑冷轧涂镀板。\n3. 出口与国际化:RCEP区域合作、“一带一路”基建需求为钢材出口提供支撑,头部企业加快海外产能与营销网络布局。\n4. 成本与效率驱动:工艺装备大型化、智能化与数字化(5G+工业互联网、智慧工厂)降低吨钢成本,提升成材率与交付效率。\n\n四、面临的主要挑战\n1. 需求结构转换阵痛:房地产深度调整导致长材产能阶段性过剩,产能跨品种、跨区域转移难度大。\n2. 绿色低碳约束加码:超低排放改造、碳市场扩容(钢铁行业纳入全国碳市场)将显著抬升高碳工艺成本,低碳冶金(氢冶金、电炉短流程)商业化尚需时日与巨额投入。\n3. 高端产品自主供给不足:部分高牌号硅钢、高端汽车板、航空航天及核电用特殊钢仍有进口依赖,自主替代与稳定性验证周期长。\n4. 国际贸易环境复杂:反倾销与碳边境调节机制(CBAM)等绿色贸易壁垒对出口形成长期压力,倒逼低碳产品认证与绿钢溢价体系建设。\n5. 盈利空间受挤压:矿焦价格波动与下游压价传导不畅,行业整体抗周期能力偏弱。\n\n五、2024—2030年前景趋势预测\n(一)总量:需求平台期下小幅回落、结构升级\n预计2024—2030年国内钢材表观消费总量在9.3亿—9.8亿吨区间波动,总体呈平台期小幅下行态势,建筑用钢占比继续收缩,制造业与高端装备用钢占比上升。粗钢产量调控与产能置换政策下,压延加工有效产能将更集中于先进装备与优势企业,行业集中度进一步提升,CR10有望向50%以上迈进。\n(二)产品结构:高端化、差异化、服务化\n板带材与高端品种成为竞争主战场。汽车用高强钢与超高强钢、高牌号无取向及取向硅钢、新能源用耐候与耐蚀钢、海洋工程与能源用厚板、高端无缝管与精密焊管将保持高于行业平均的增速。钢企由“卖钢材”向“材料解决方案+加工配送服务”延伸,剪切加工中心、激光拼焊、定制化下料等深加工业务规模扩大。\n(三)工艺与绿色化:“极致能效+短流程+氢冶金”\n超低排放改造在2025年前后基本完成全覆盖;电炉短流程占比逐步提升至15%—20%;氢冶金、直接还原铁、CCUS等示范项目陆续落地。绿钢认证、碳足迹核算与低碳产品溢价机制逐步建立,绿钢在汽车、家电、出口导向型客户中渗透率提升。\n(四)智能化与数字化:全流程智能工厂\n工业互联网、AI排产、数字孪生、无人天车、智能质检等加快扩散,头部企业向灯塔工厂与黑灯产线进化,高精度厚度/板形/组织性能在线控制能力增强,交付周期与定制化响应能力显著改善。\n(五)竞争格局与国际化:整合加速、绿链出海\n兼并重组持续(区域性钢企整合、央地合作),落后与低效产能加速退出。头部企业在东南亚、中东、非洲布局短流程与深加工产能,规避贸易壁垒并贴近终端市场;出口结构从普通长材转向高附加值板材与管材。\n(六)区域分布深度调整\n沿海沿江基地凭借物流与环保容量优势进一步集聚;内陆长材产能向需求集中地与制造集群周边转移。东南亚本地产能崛起对出口形成替代压力,但中国在高端板材和装备服务方面仍是区域供应链核心节点。\n\n关键风险提示\n1. 房地产复苏节奏不确定性拖累长材链条;\n2. 铁矿焦煤价格大幅波动压缩利润空间;\n3. 钢铁纳入全国碳市场与CBAM形成绿色成本与贸易压力;\n4. 国际贸易摩擦与反倾销升级影响出口;\n5. 高端产品国产化验证周期偏长、下游需求波动。\n\n六、结论与投资建议\n中国钢压延加工行业进入以降总量、优结构、强绿色、智升级为特征的高质量发展阶段。建议重点关注四条主线:一是在汽车高强钢、电工钢、高端管材等壁垒高、增速快的品种上具备稳定供应与联合研发能力的板材龙头企业;二是受益于超低排放改造、废钢加工与短流程化进程的钢铁循环、环保及装备企业;三是掌握绿色低碳工艺并获绿钢认证、具备出口合规优势的领先集团;四是开展前端制造与下游加工配送一体化的用钢服务向供应链综合服务转型的商业平台类企业。
如若转载,请注明出处:http://www.sdzhongliansteel.com/product/43.html
更新时间:2026-10-31 10:38:30