2024-2030年中国钢压延加工行业市场发展现状及前景趋势分析报告
钢压延加工是钢铁产业链中的关键环节,通过轧制、挤压、拉拔等工艺将钢坯加工成各种钢材产品,广泛应用于建筑、机械、汽车、家电、能源等领域。本报告将对2024-2030年中国钢压延加工行业的市场发展现状及前景趋势进行深入分析。
一、行业概述
钢压延加工主要包括热轧、冷轧、中厚板、型钢、线材、管材等产品的生产。中国作为全球最大的钢铁生产国和消费国,钢压延加工行业规模庞大,但近年来面临产能过剩、环保压力、成本上升等挑战。
二、市场发展现状
- 供需状况:2024年,中国钢压延加工行业产能利用率约为75%,较2023年略有提升。房地产行业用钢需求持续疲软,但新能源汽车、风电、光伏等新兴领域用钢需求增长显著。
- 产品结构:板带材占比约50%,长材占比约45%,管材及其他占比约5%。高附加值产品如汽车板、家电板、电工钢等自给率不断提高。
- 区域分布:华北、华东地区是钢压延加工的主要集聚区,产能占比超过60%。河北、江苏、山东、辽宁等省份产量居前。
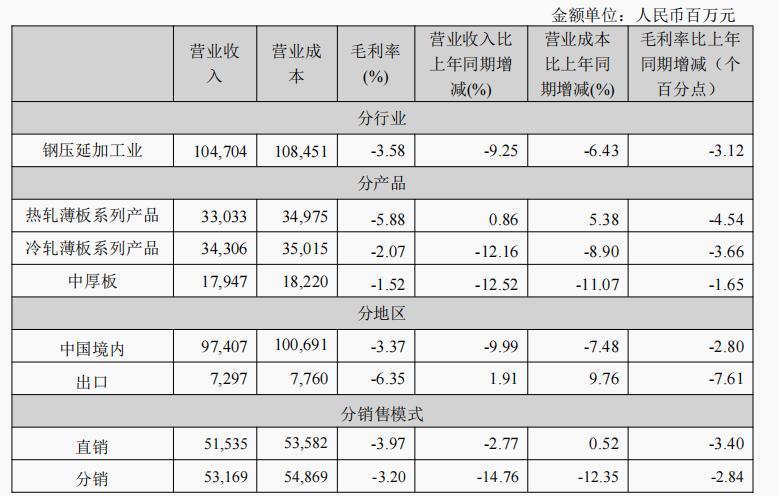
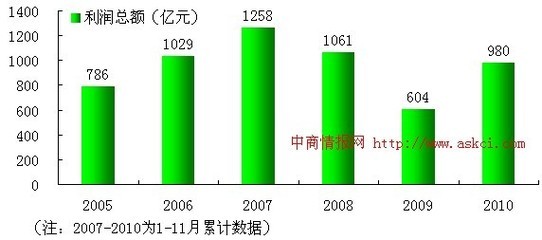
- 经营情况:2024年行业营业收入预计为5.8万亿元,同比增长3%;利润总额约1500亿元,利润率约2.6%,盈利水平偏低。
- 进出口:2024年钢材出口约9000万吨,同比增长5%;进口约1000万吨,同比下降3%。出口以中低端产品为主,进口多为高端板材。
- 环保与政策:超低排放改造持续推进,2025年底前重点区域钢企需完成改造。产能置换、能耗双控等政策约束行业扩张。
三、竞争格局
行业集中度较低,CR10约为40%。宝武集团、鞍钢集团、沙钢集团、河钢集团等龙头企业占据较大市场份额。民营企业在中低端市场具有成本优势,但高端市场仍由国企主导。
四、影响因素
- 驱动因素:新型城镇化、基础设施投资、制造业升级、新能源发展等带动钢材需求。
- 制约因素:产能过剩、环保成本上升、铁矿石价格波动、国际贸易摩擦等。
五、前景趋势(2024-2030)
- 需求趋势:预计2024-2030年国内钢材消费量将保持波动,年均增速约1-2%。房地产用钢下滑,但汽车、新能源、高端装备等用钢增长。
- 产能与产量:粗钢产量将保持在10-11亿吨,压延加工产量约9-10亿吨。产能利用率有望提升至80%以上。
- 技术升级:智能制造、绿色制造成为方向,热轧无头轧制、冷轧连续退火、薄板坯连铸连轧等技术推广。
- 产品高端化:汽车高强钢、硅钢、海工用钢、轴承钢等高端产品占比提升。
- 兼并重组:行业集中度将提高,CR10有望达到50%以上。
- 绿色低碳:氢冶金、电炉短流程、碳捕集等技术将逐步应用,吨钢碳排放下降。
- 进出口:出口预计维持高位,但高端产品进口替代加速,出口结构优化。
六、结论与建议
中国钢压延加工行业已进入减量提质阶段,未来将呈现需求低速增长、结构优化、绿色智能的发展态势。建议企业:加强技术创新,聚焦高端产品;推进绿色化改造,降低能耗排放;通过兼并重组提升竞争力;拓展海外市场,优化出口结构。
如若转载,请注明出处:http://www.sdzhongliansteel.com/product/7.html
更新时间:2026-09-15 19:44:09