2020年钢压延加工市场需求分析与发展趋势预测
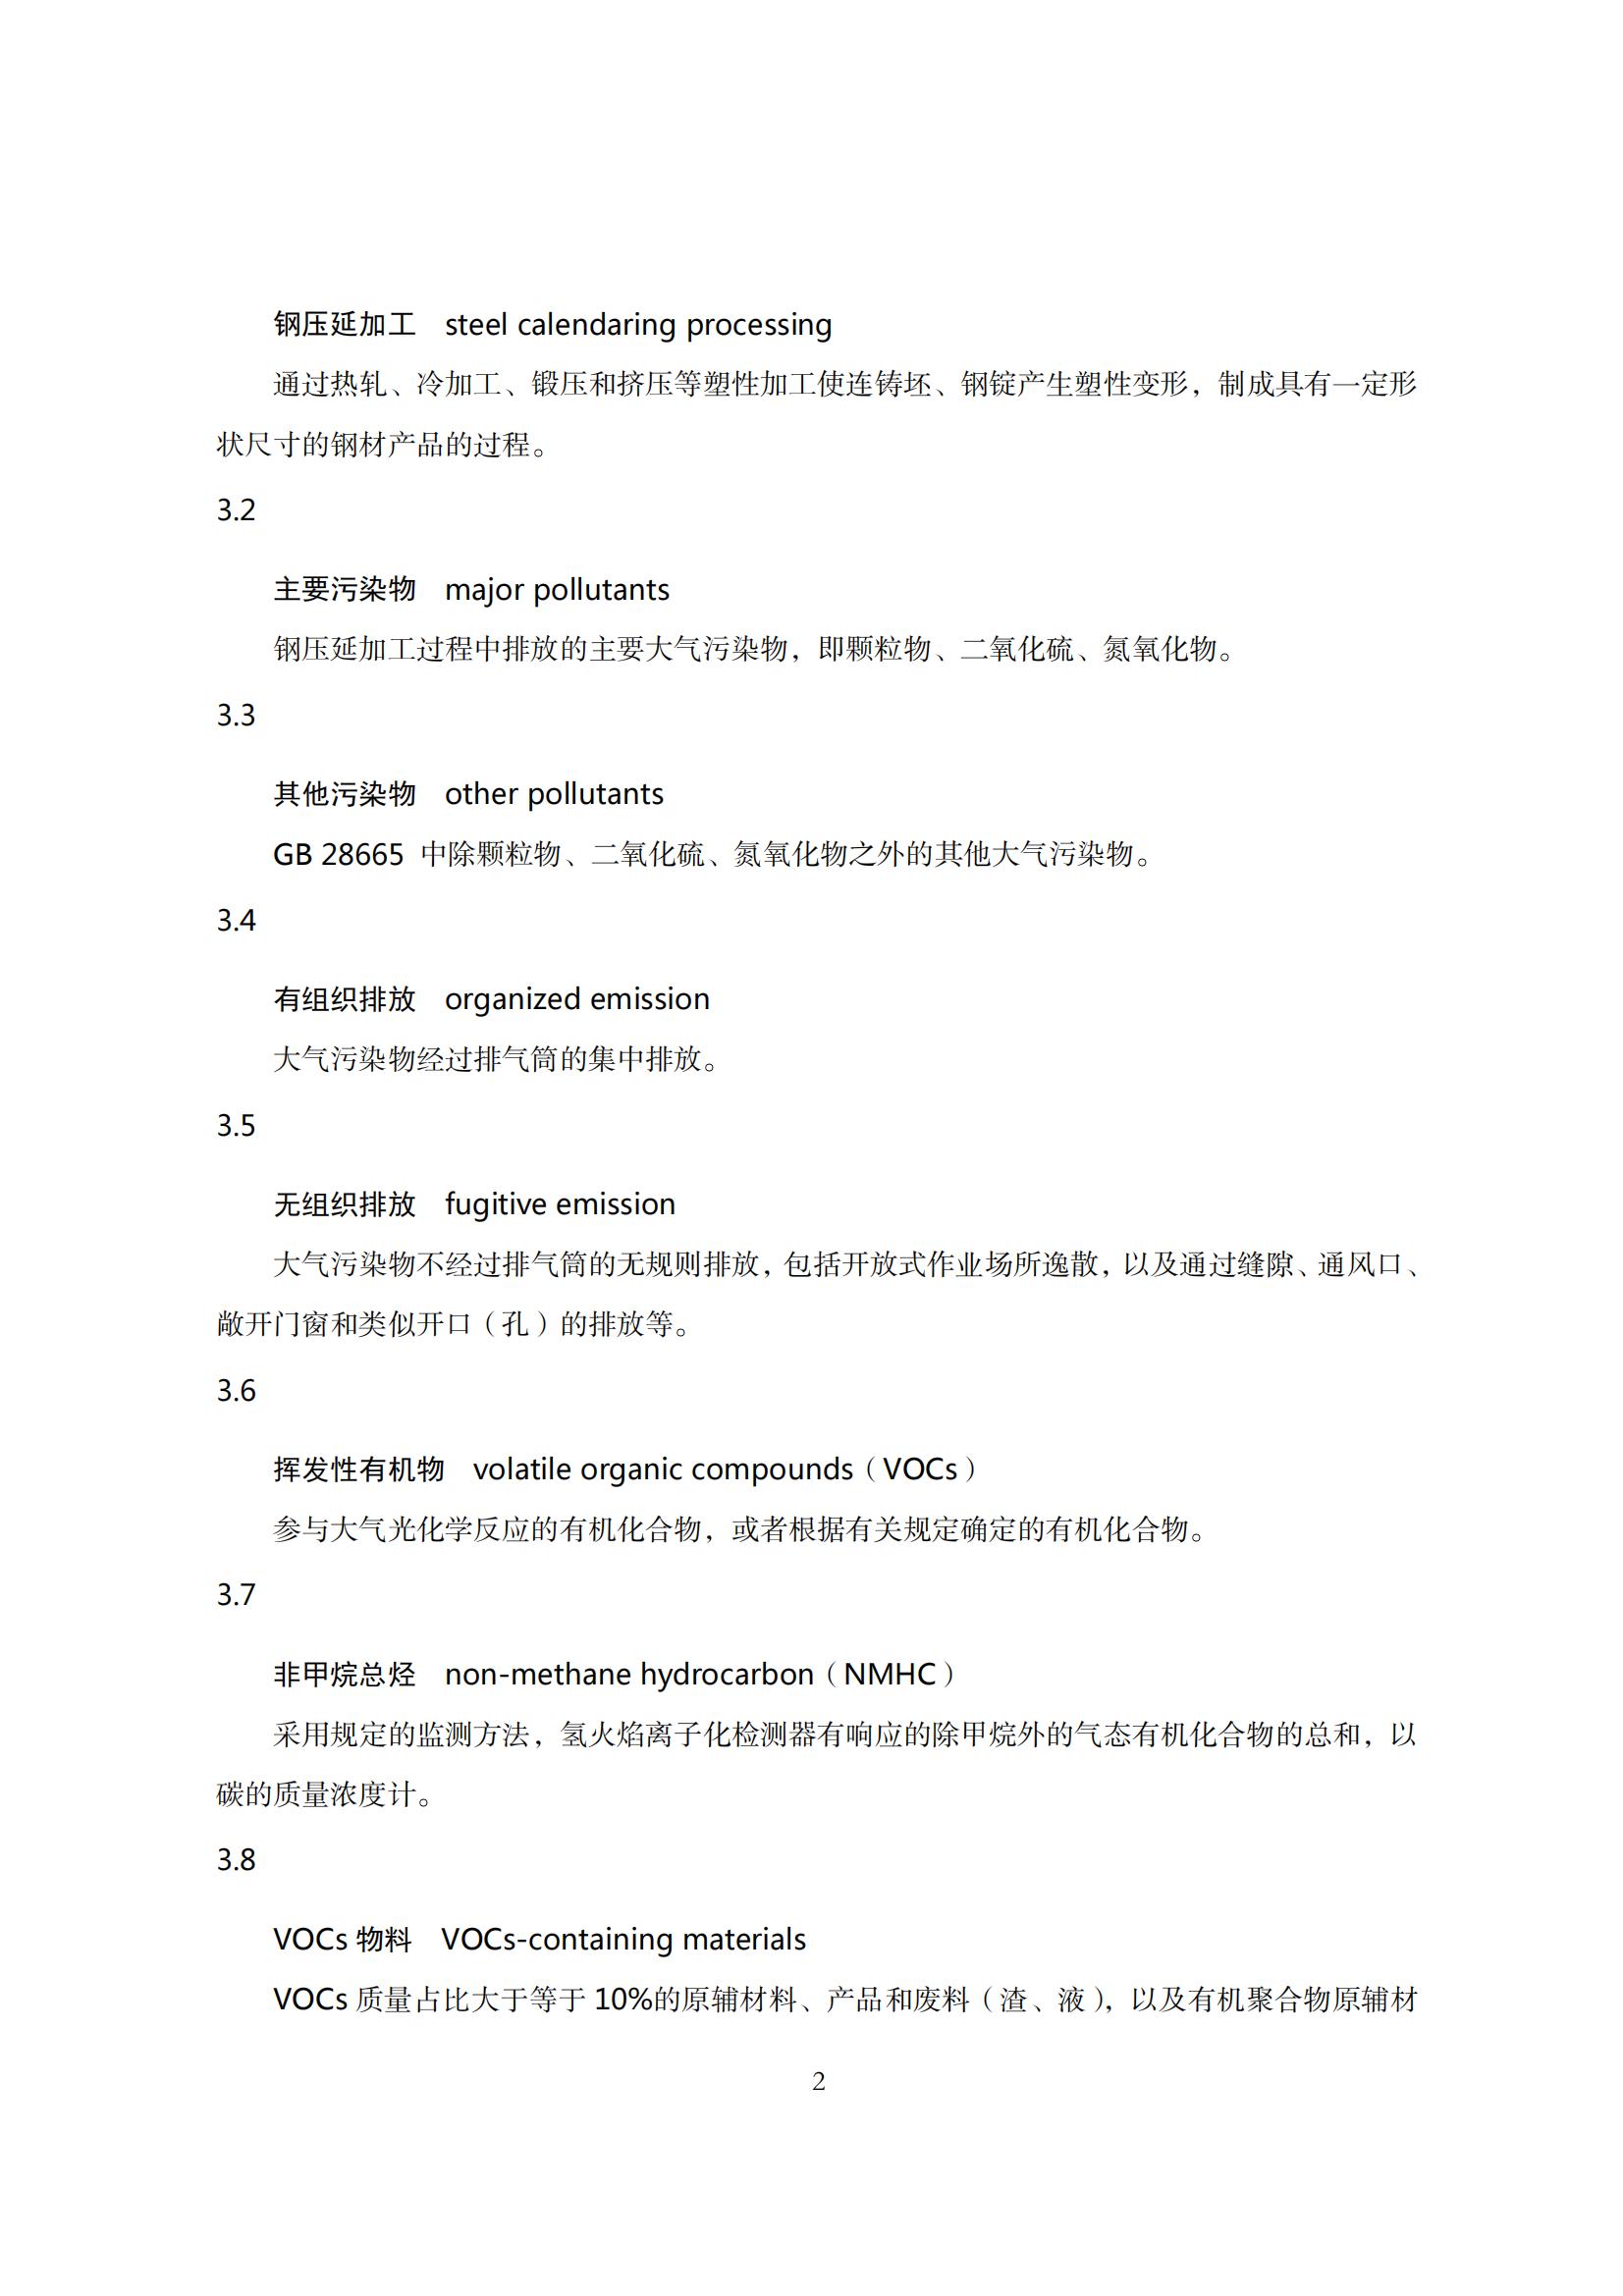
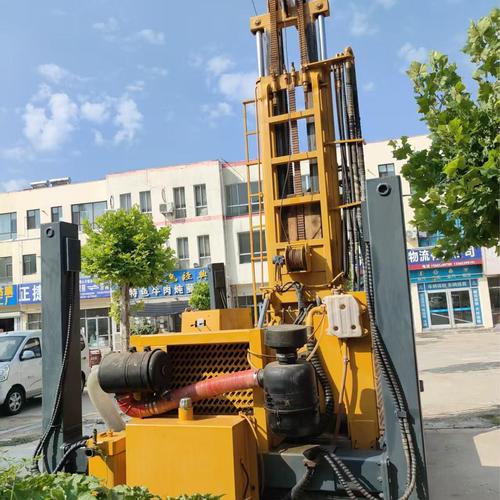
钢压延加工是钢铁产业链中的关键环节,通过轧制、挤压、拉拔等工艺将钢锭、钢坯等原材料加工成板材、管材、型材、线材等成品钢材,广泛应用于建筑、机械、汽车、能源、家电等领域。2020年是极不平凡的一年,新冠疫情冲击、国际贸易摩擦、环保政策收紧等多重因素交织,对钢压延加工市场需求产生了深远影响。本文将对2020年钢压延加工市场的需求特征进行系统分析,并展望未来发展趋势。\n\n一、2020年钢压延加工市场需求分析\n\n(一)下游行业需求分化明显\n\n2020年,钢压延加工产品的需求呈现出显著的结构性分化格局。\n\n建筑行业仍是最大需求端。2020年,为应对疫情冲击,我国加大了基础设施投资力度,专项债发行规模扩大,刺激了建筑用钢压延产品的需求。螺纹钢、线材、型钢等长材需求保持较强韧性,尤其下半年基建项目集中开工,带动需求快速回升。热轧卷板、中厚板等板材产品在厂房钢结构和桥梁建设中也有广泛应用。\n\n汽车行业先抑后扬。一季度受疫情影响,汽车产销大幅下滑,冷轧板、镀锌板等汽车用钢压延产品需求骤降。但随着复工复产推进和鼓励汽车消费政策出台,下半年汽车市场快速复苏,特别是新能源汽车产销逆势增长,带动高强度钢板、硅钢片等高端压延产品需求回升。\n\n家电行业表现稳健。居家消费增加和出口订单回流,使家电行业对冷轧板、镀锌板、彩涂板等压延产品的需求保持平稳增长,尤其冰箱、洗衣机等大家电产销量同比实现正增长。\n\n机械制造与能源行业需求波动。工程机械行业上半年受复工延迟影响需求偏弱,下半年基建拉动下挖掘机、起重机等产品产销激增,带动中厚板、优特钢等压延产品需求回暖。油气管道建设对管线钢需求相对稳定,但石油价格低迷抑制了部分油气开采领域的需求。\n\n(二)地域需求格局\n\n华东和华南地区仍是钢压延加工产品消费的核心区域。华东地区制造业密集,汽车、家电、机械产业集中度高,对冷轧、涂镀、优特钢等高端压延产品需求旺盛。华南地区以建筑和家电需求为主,对长材和冷轧板需求量大。华北地区受环保限产影响,产量和需求均有所压制,但雄安新区建设和京津冀协同发展带来新的需求增量。中西部地区受益于基础设施补短板政策,建筑钢材需求增长较快,但高端板材需求相对有限。\n\n(三)进出口需求变化\n\n2020年,我国钢压延加工产品出口受到较大冲击。海外疫情蔓延导致国际市场需求萎缩,欧美等主要经济体制造业活动大幅放缓,叠加贸易保护主义抬头,我国钢材出口量同比下降。出口受阻促使部分产品回流国内市场,加剧了国内市场竞争。进口方面,部分高端钢材品种(如汽车用高强钢、电工钢等)仍依赖进口,但进口替代进程明显加快,国内钢企加大研发投入,逐步填补高端产品空白。\n\n(四)价格与利润波动\n\n2020年钢压延加工产品价格呈现V型走势。一季度受疫情冲击,需求停滞、库存高企,价格大幅下跌;二季度后随着复工复产和政策刺激,需求逐步恢复,价格震荡上行;四季度在铁矿石等原材料价格大幅上涨推动下,钢价出现快速拉涨,但成本上升也挤压了部分加工企业的利润空间。长材利润好于板材,冷轧系列产品下半年盈利明显改善。\n\n二、影响需求的核心因素\n\n(一)宏观经济环境\n\n2020年我国GDP同比增长2.3%,成为全球唯一实现正增长的主要经济体。宏观经济的韧性为钢压延加工需求提供了基本支撑。积极的财政政策和稳健的货币政策协同发力,
如若转载,请注明出处:http://www.sdzhongliansteel.com/product/13.html
更新时间:2026-09-15 16:45:52